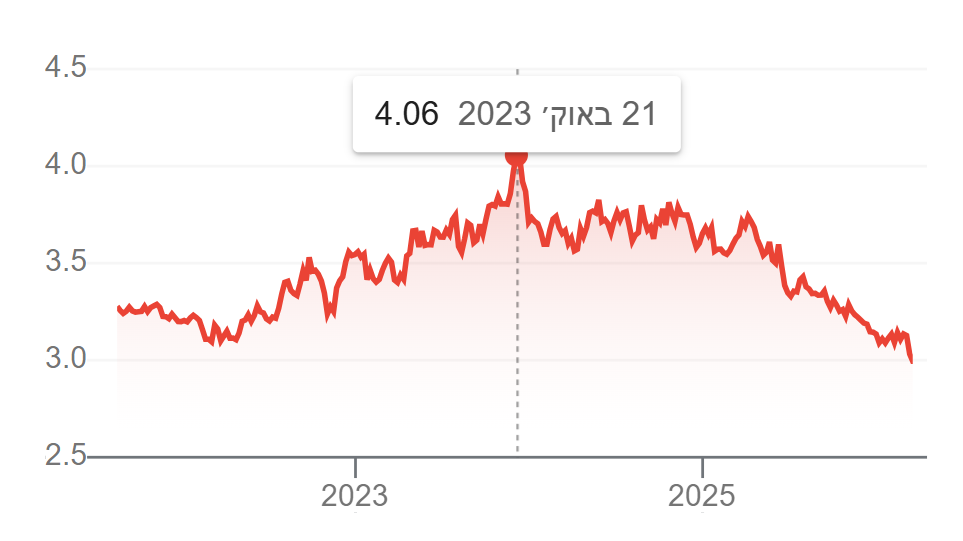
Как известно, на момент написания этих строк, 16/04/2026, доллар впервые более чем за 30 лет опустился ниже трёх шекелей.
И, конечно, у очень многих людей это вызывает массу вопросов.
По сути – доллар падает уже давно. На самом деле пик был в октябре 2023 года, когда он дошёл до чуть более 4 шекелей за доллар.
Все мы помним, что тогда происходило, и это довольно важно для дальнейшего.
Что это значит? За последние два с половиной года доллар подешевел более чем на 25%!
Почему?
Чего ждать дальше?
И самое главное – что делать??
Начну с «почему», потому что это проще всего, но это же поможет понять, куда всё может пойти.
Почему доллар слабеет?
Прежде всего, с октября 2022 года доллар ослаб в мире примерно на 13%, а с момента вступления Трампа в должность – примерно на 10%.
Иными словами, в последние годы, и особенно в последние полтора года, доллар находится в нисходящем тренде. Это никак не связано ни с Израилем, ни с шекелем.
Какой бы «мировой державой» мы ни были 😊, на курс доллара в мире мы никак не влияем.
Параллельно с января 2025 года (вступление Трампа в должность) шекель укрепился по отношению к мировой корзине валют примерно на 10%.
Запутались в цифрах? И неудивительно. А по правде говоря, они не так уж и важны.
Важно понять другое: за последние два с половиной года и шекель укрепился, и доллар ослаб, что привело к очень значительному укреплению шекеля по отношению к доллару.
По отношению к евро, например, шекель с октября 2023 года вырос примерно на 16% – против, как уже сказано, 25% к доллару.
Почему доллар слабеет?
Если просто – потому что это выгодно американскому экспорту и американскому долгу, и поэтому США, прежде всего Трамп, хотят, чтобы доллар ослаб.
В конце статьи есть два раздела для самых любознательных: в первом объясняется, как колебания валют влияют на экспорт и на долг, а во втором – как процентные ставки влияют на валютные курсы.
А почему укрепляется шекель?
Если на минуту отбросить скачок курса доллара в начале войны, цена шекеля, как и любого товара (включая доллар), определяется законами спроса и предложения.
Последние два с половиной года на шекели высокий спрос: многие хотят их купить, и поэтому их цена выросла.
Кто же эти люди, которые покупают шекели, и зачем они это делают?
Прежде всего – инвестиции в хайтек. Мир вкладывает много денег в израильский хайтек.
Эти деньги приходят в Израиль в долларах, и значительная их часть конвертируется в шекели – например, чтобы платить зарплаты сотрудникам, аренду и так далее.
Это создаёт повышенный спрос на шекель = рост его цены.
Во-вторых – высокий спрос на облигации правительства Израиля (агах). В последние годы правительство Израиля выпустило много облигаций (то есть брало кредиты), часть из них – долларовые.
И здесь тоже мир платит долларами, а часть денег конвертируется в шекели.
И последнее, нечто более «текучее» – общее доверие к устойчивости израильской экономики.
Это нельзя измерить в цифрах, но проявляется это по-разному, например в инвестициях и покупке облигаций, о которых говорилось выше.
Чего ждать в будущем?
Итак, мы поняли, почему шекель укрепляется, а доллар падает.
Теперь переходим к будущему – к сожалению, вчера кошка разбила мой хрустальный шар, так что я не знаю, что будет.
Я говорю не о сценарии обострения ситуации с безопасностью – хотя в последнее время мы видели, что шекель демонстрирует высокую устойчивость и перед такими обострениями, – а о сценарии «всё как обычно».
Если спрос на шекели сохранится – шекель продолжит расти. Если правительство США продолжит пытаться давить доллар вниз – доллар продолжит падать. Что касается евро – если шекель укрепится, то укрепится и по отношению к нему, хотя, возможно, меньше, чем к доллару.
А теперь по сути – понятия не имею. Не знаю, продолжит ли шекель укрепляться, и если да, то насколько.
Может быть, он достиг пика, отсюда начнёт снижаться и стабилизируется в районе 3.2-3.5 шекеля за доллар.
А может, продолжит укрепляться, и мы увидим и 2.5 шекеля за доллар. Может, 2? Мне в это трудно поверить, но знать наверняка нельзя.
«Отлично, Гад, ты нам очень помог».
Да, я знаю. Это не особо помогает.
Что всё-таки можно сделать?
Прежде всего – по крайней мере теоретически – у доллара «больше места» для роста, чем для падения.
Поэтому если вы планировали расходы в долларах (ebay, Temu и другие, заграница) – стоит этим воспользоваться и купить уже сейчас. Конечно, это не повод покупать то, что вы не планировали, но если вы и так собирались – можно воспользоваться низким долларом.
Что касается мира инвестиций – здесь всё сложнее, потому что цена ошибки выше.
С другой стороны – если мы верим, что доллар вырастет, мы купим долларовые активы.
От долларовых фондов денежного рынка, через индексы вроде S&P500 или NASDAQ и до квартир за границей – в США, Греции или Испании, кому что по душе.
Если же мы думаем, что доллар упадёт ещё, нам стоит сделать наоборот и как раз избавиться от долларовых активов.
Важно понимать: на самом деле никто не знает. Даже те, кто позиционирует себя как тот или иной мировой эксперт.
Половина говорит одно, другая половина – противоположное, а в будущем, когда мы узнаем, что было, та половина, которая случайно оказалась права, будет представлять себя экспертами, финансовыми гениями и т. д.
На мой взгляд, есть две вещи, которые могут нас направлять:
Первая – если мы живём в Израиле и зарабатываем в Израиле, заниматься этим незачем.
Мы живём в шекелевом мире, на курс доллара мы никак не влияем, и курс доллара тоже не очень сильно влияет на нас.
Вторая – то, что я всегда люблю рекомендовать как инструмент принятия решений: стоит спросить себя, какая ошибка причинит нам больше боли.
Если мы вложим в доллары, а он продолжит падать, или если вложим в шекели, а доллар снова начнёт расти? Когда нам будет обиднее?
Когда мы будем больше злиться на себя?
Один из вариантов – половина на половину. Тогда, если доллар вырастет, долларовая половина заработает, а шекелевая нет, и, конечно, наоборот.
Как я уже писал – хрустального шара у меня нет. Я не знаю, что будет. И никто другой тоже не знает.
Поэтому принимать решение исходя из «цены боли» – хороший путь. И половина на половину – тоже совсем неплохой вариант.
А теперь, как и обещал, – для самых любознательных:
Почему слабая валюта выгодна экспорту, и наоборот?
По правде? Довольно просто. Допустим, я экспортёр. Продаю за границу программное обеспечение, капельницы для полива, you name it. Деньги я получаю в долларах, а зарплаты и аренду плачу в шекелях. Если доллар укрепляется (=шекель слабеет), мои доходы стоят больше шекелей, и у меня на руках остаётся больше денег. Разумеется, если шекель укрепляется, происходит ровно обратное. А если я импортёр, а не экспортёр, – всё наоборот: я люблю сильный шекель и не люблю сильный доллар.
А почему слабая валюта выгодна для долга?
У США внешний долг около 39 триллионов долларов. Это очень, действительно очень много денег. Соотношение долга к ВВП у них около 124% – по сравнению, например, примерно с 70% у Израиля. Это значит, что США должны миру гораздо больше, чем их экономика производит за год.
Поскольку этот долг номинирован в долларах, то при ослаблении доллара реальная стоимость долга снижается.
А что ещё определяет валютные курсы, помимо того, что я уже описал выше?
Процентная ставка центрального банка. Это самый сильный инструмент государства для влияния на курс валюты, и я объясню почему.
Если центральный банк поднимает ставку, скажем, с трёх до четырёх процентов, становится выгоднее покупать его облигации. Больше покупателей облигаций = больше спроса на валюту = укрепление валюты.
Предположим, например, что ставка Банка Израиля – 4%, а американской ФРС (Fed) – всего 3%.
В такой ситуации больше людей захотят купить облигации Израиля, на шекели будет высокий спрос, и цена шекеля вырастет (=курс доллара упадёт).
Подводя итог
Я знаю, что тема сложная, и знаю также, что не дал здесь никакого «рецепта», что делать в этой ситуации. Просто потому, что его нет.
Валютные курсы – вещь очень спекулятивная, и невозможно знать, в какую сторону они пойдут. Можно делать ставки, но ставки – это не план действий.
Ещё один вариант – захеджироваться. Сделать половина на половину.
Я не пророк, и хрустального шара у меня нет.
Всё, что написано в статье в отношении будущего, – исключительно моё личное мнение, и каждая читательница и каждый читатель приглашаются (и даже ожидается, что они это сделают) провести собственное исследование и прийти к собственным выводам самостоятельно.
Написанное ни в коем случае не следует рассматривать как инвестиционную рекомендацию какого-либо рода.