Поздравляю! Вы на пути к покупке квартиры и собираетесь взять ипотеку (машканта). Возможно, это самая крупная сделка в вашей жизни. И, без сомнения, это непросто. Трудно принимать решения о таких больших деньгах, когда мы недостаточно в этом разбираемся. Именно для этого я подготовил следующее руководство, которое поможет вам подойти к теме с большей уверенностью и с меньшим стрессом и опасениями.
Удачи!
Содержание:
- Что вообще такое ипотека?
- Что нам обязательно нужно знать?
- Процент финансирования
- Коэффициент платежа к доходу
- Кредитный рейтинг
- Юридически чистая недвижимость
- Страховки
- Этапы получения ипотеки
- Принципиальное одобрение
- Подписание договора и отчёт
- Оценка
- Обеспечение
- Получение денег
- Умная ипотека – составление правильного для нас микса (для продвинутых)
- Виды процентных ставок в ипотеке
- Соображения при выборе разных треков
Итак, вперёд, переходим к делу!
Что вообще такое ипотека?
Ипотека – это кредит, который нам даёт финансовая организация, обычно банк, а взамен мы закладываем ей нашу недвижимость. Смысл залога в том, что если мы не будем справляться с платежами, банк сможет забрать у нас недвижимость и продать её, чтобы покрыть кредит. Поскольку на практике такого почти никогда не случается, банки считают ипотеку кредитом с очень низким риском и поэтому дают её на гораздо лучших условиях, чем обычные кредиты, так называемые «соло-кредиты» (алваот соло). Во-первых, можно получить гораздо большие суммы, во-вторых – на гораздо более долгий срок, и в-третьих – под ставки, которые, как правило, гораздо ниже.
Что нам обязательно нужно знать?
Поскольку, с одной стороны, мы получаем много денег, а с другой – закладываем нашу недвижимость, все хотят, чтобы это работало. И мы, и банки, и Банк Израиля, который их контролирует. Чтобы это обеспечить, был создан ряд правил в отношении ипотеки, которые, с одной стороны, сильно усложняют её получение, а с другой – значительно снижают риск для всех сторон. Что это за правила?
Процент финансирования
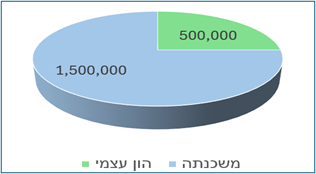
Процент финансирования показывает, сколько денег мы можем получить относительно стоимости квартиры. При покупке первой квартиры в Израиле максимальный процент финансирования составляет 75%. То есть на квартиру за миллион шекелей мы сможем получить 750,000 ипотеки, на квартиру за два миллиона – 1,5 миллиона и так далее. Стоимость квартиры определяется по принципу «оценка или договор, что ниже» – подробнее об этом ниже.
Коэффициент платежа к доходу
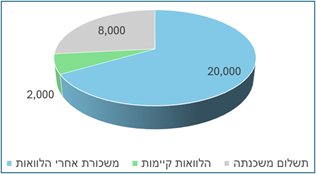
Коэффициент платежа к доходу (яхас ахзар) – это соотношение между нашей зарплатой нетто за вычетом существующих кредитов, если они есть, и размером ежемесячного платежа по ипотеке. Максимальный коэффициент в Израиле составляет 40%. Звучит сложно? Упрощу на примере: предположим, мы зарабатываем 22,000 шекелей нетто и у нас есть автокредит на 2,000 шекелей в месяц. Банк одобрит нам ипотеку с ежемесячным платежом до 8,000 ₪, то есть 40% от 20,000. Это не значит, что мы обязаны брать такую ипотеку, но если ежемесячный платёж за сумму, которую мы планируем взять, превысит 40% нашего дохода нетто за вычетом обязательств, её нам не одобрят. Аренда, арнона (муниципальный налог), счета – не считаются обязательствами. Только кредиты, которые заканчиваются более чем через полтора года.
Кредитный рейтинг
Один из самых важных параметров! Когда мы берём ипотеку, мы связываем себя с банком на много лет. Банк хочет видеть, что мы надёжные клиенты, которые не создадут ему проблем. Кто такие ненадёжные клиенты? Те, кого банки не любят?
Прежде всего – те, кто не выполняет свои обязательства. Если у нас возвращались постоянные поручения, были неоплаченные списания по кредитной карте или чеки, вернувшиеся из-за отсутствия покрытия, нам будет трудно получить ипотеку. Нужно следить за тем, чтобы мы выполняли все свои обязательства. Ещё одна вещь, которую банки не любят, – частое превышение кредитной линии (овердрафта). Если предстоит месяц с большими расходами и мы можем выйти за лимит, стоит связаться с банком и попросить увеличить лимит, хотя бы временно, чтобы не допустить превышения.
Юридически чистая недвижимость
Когда мы берём ипотеку, банк берёт нашу недвижимость в залог как обеспечение. Если мы не будем справляться с платежами, он может её у нас забрать. Чтобы убедиться, что недвижимость действительно существует и что при необходимости он сможет продать её в будущем, банк хочет удостовериться, что недвижимость юридически чистая и законная: должным образом зарегистрирована в Табу (земельном реестре) / Управлении земель Израиля (рам"и), на ней нет обременений и арестов (кроме ипотеки), и нет никаких проблем ни с её покупкой, ни с продажей в будущем. За проверку этого отвечают наш адвокат и оценщик (шамай). Если мы покупаем квартиру у застройщика (каблан), то, конечно, всё в порядке и гораздо проще.
Страховки
Банк хочет быть уверен, что даже если, не дай бог, что-то случится с нами или с недвижимостью, он всё равно получит свои деньги. Поэтому он обязывает нас оформить страхование жизни на всех заёмщиков по ипотеке и заложить его в пользу банка, а также страхование строения (битуах мивне), чтобы в случае разрушения недвижимости (землетрясения или пожара) страховая компания заплатила банку.
Этапы получения ипотеки
Как мы уже поняли, ипотека – дело немного сложное, поэтому она разделена на несколько этапов. Каждый этап – это ещё одна ступенька на пути к желанной квартире. Если подходить к ним с некоторым терпением и организованно, не так страшен чёрт, как его малюют.
Принципиальное одобрение
Принципиальное одобрение (ишур экрони) – это документ, который, по сути, подтверждает, что мы имеем право взять ипотеку, независимо от недвижимости, которую мы покупаем. В нём указано, какую сумму ипотеки мы можем получить в соответствии с нашими доходами и кредитным рейтингом. Принципиальное одобрение можно получить, даже если мы ещё не нашли квартиру. А если квартира есть – это первый этап процесса покупки, до подписания договора или даже предварительного соглашения (зихрон дварим).
Как получить принципиальное одобрение?
Ищем в Google «принципиальное одобрение ипотеки», и появляются сайты всех банков. Заполняем там данные о наших доходах, нашем собственном капитале (первоначальном взносе) и о том, сколько денег мы просим. Если квартира уже есть, заполняем данные квартиры. Если нет – можно «придумать» квартиру, похожую по общим характеристикам на ту, которую мы действительно собираемся купить. Важно указывать правдивые данные о доходах и собственном капитале – это данные, которые банк потом проверит. Если обманем – получим принципиальное одобрение, купим квартиру, но не получим ипотеку, и тогда у нас будет большая проблема. Если могут возникнуть проблемы (например, полгода назад у меня вернулся чек, потому что зарплата пришла с опозданием на два дня), рекомендуется позвонить в колл-центр, а не заполнять онлайн, чтобы мы могли объяснить ситуацию, или же работать через ипотечного консультанта, который сумеет «провести нас».
Подписание договора и отчёт
Мазаль тов! У нас есть принципиальное одобрение! Теперь можно подписывать договор. Когда мы подписываем договор, адвокат, ведущий сделку, сообщает о ней в Налоговое управление. Банк попросит показать подписанный договор (оригинал или скан), копию отчёта адвоката, а также документ под названием «декларация о достоверности» (ацхарат нехонут), в котором адвокат заявляет, что его отчёт был точным.
Оценка
После принципиального одобрения и подписания договора банк направит нас к оценщику. Направление указано в документе принципиального одобрения. Оценщик проверит недвижимость, убедится, что нет незаконных строительных изменений и подобных проблем, а также оценит её стоимость. Оценка оценщика важна, поскольку она может определить размер ипотеки, которую нам в итоге одобрят. Как сказано выше, банк определяет процент финансирования по принципу «оценка или договор, что ниже». Если наш договор на 2,000,000 ₪, а оценщик оценил квартиру в 1.9 миллиона, мы получим ипотеку до 75% от 1.9 миллиона. Если оценщик оценил её в 2.1 – получим 75% от 2 миллионов. Если у нас туго с деньгами, мы покупаем квартиру на свой «последний шекель» и нам обязательно нужна ипотека в 75% от суммы договора, рекомендуется сделать предварительную оценку: обратиться к оценщику ещё до подписания договора, чтобы он оценил стоимость квартиры. Правда, такая оценка дороже, чем через банк, но если у нас не хватит денег, мы можем оказаться в ситуации, когда не сможем завершить сделку.
Обеспечение
Последний этап получения ипотеки: прежде чем банк переведёт деньги продавцу (их всегда переводят напрямую продавцу, а не нам), он хочет убедиться, что недвижимость действительно заложена в его пользу и что он сможет реализовать её, если понадобится. Мы получаем от него ряд документов, которые нужно заполнить и вернуть. Почти все они – для обработки адвокатом. Если мы покупаем у застройщика – то адвокатом застройщика. Главное, что нам нужно сделать, – страхование жизни и страхование строения. Если квартира строится, страхование строения не нужно, потому что страховать пока нечего.
Получение денег
Вот и всё! Мы всё завершили! Это был долгий путь, но и он подошёл к концу. После того как мы вернём банку подписанные документы обеспечения, он переведёт деньги ипотеки продавцу. Если речь идёт о квартире на вторичном рынке, первые деньги пойдут на погашение существующей ипотеки продавца, и только после того, как банк получит доказательство, что она действительно погашена и что другой банк снял обременение с квартиры, он переведёт остаток суммы самому продавцу. Если это квартира от застройщика, мы должны передать банку книжку платёжных квитанций (пинкас шоварим), которую получили от застройщика, и банк будет оплачивать сами квитанции в соответствии с графиком договора.
Что касается наших платежей – мы платим только за то, что взяли. Если мы попросили ипотеку в миллион шекелей, а первый транш был 200, ежемесячный платёж будет исходя из 200. Следующий транш ещё 200? Платёж будет исходя из 400 и так далее.
Умная ипотека – составление правильного для нас микса
Это часть «для продвинутых», так что если у вас нет терпения – пропустите её
Ипотека – это кредит, обычно состоящий из нескольких треков (маслулим). Каждый трек может быть на разный срок, с разным типом ставки и разным её размером. Как понять, что брать?
Виды треков в ипотеке
Возможных треков в ипотеке много, но мы поговорим об основных из них:
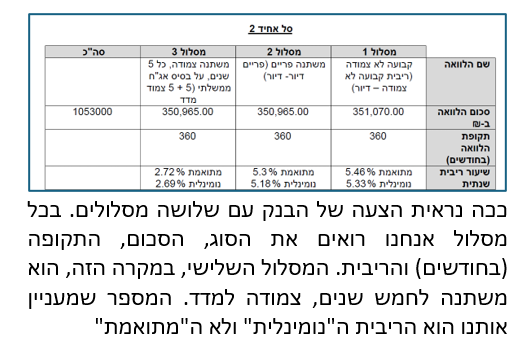
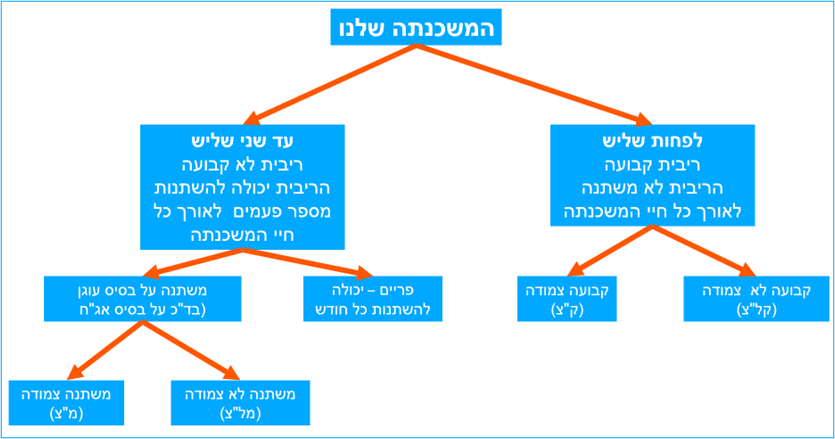
- Фиксированная ставка, может быть не привязанной к индексу (калац) или привязанной к индексу потребительских цен (кац/кацам). На картинке – в правой части (трек 1). Разница между привязанной и непривязанной ставкой описана ниже.
- Переменная ставка на основе Прайма (прайм). На картинке – посередине (трек 2): эта ставка может меняться каждый месяц, раз в два месяца или оставаться неизменной длительное время, в зависимости от ставки Банка Израиля.
- Ставка, меняющаяся каждый год/два/пять лет на основе облигаций. На картинке – в левой части (трек 3): эта ставка фиксирована на срок, указанный в её названии, а затем может измениться. Она тоже может быть привязанной к индексу (мац) или не привязанной к индексу (малац).
Так выглядит предложение банка с тремя треками. По каждому треку мы видим тип, сумму, срок (в месяцах) и ставку. Третий трек в данном случае – переменный каждые пять лет, привязанный к индексу. Нас интересует «номинальная» ставка, а не «скорректированная»
Можно посмотреть на это так:
Соображения при выборе разных треков
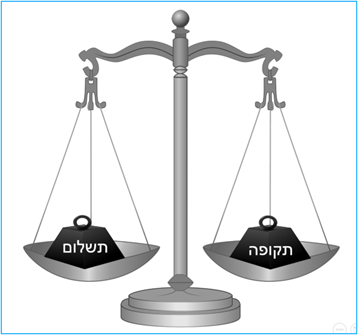
Часто мы хотим взять ипотеку так, чтобы ежемесячный платёж был как можно ниже. Как правило, если мы составим такую ипотеку, она будет плохой, и за годы мы заплатим банку очень много денег – возможно, более чем вдвое больше, чем взяли. Почему так? Способ получить низкий ежемесячный платёж – растянуть ипотеку на долгий срок, скажем, на 30 лет. Если мы растянули ипотеку на 30 лет, то каждый платёж относительно низкий, и мы почти не уменьшаем остаток ипотеки. Это значит, что мы продолжаем платить проценты на большой основной долг. Проходит немало лет, пока основной долг начинает уменьшаться, а вместе с ним и проценты, которые мы платим. Отсюда и родился миф, что «сначала платят только проценты и только потом ещё и основной долг».
Если мы «превзошли себя» и вдобавок к долгому сроку взяли ещё и индексируемую ставку, возникает ситуация, когда наш основной долг привязан к индексу и растёт каждый месяц быстрее, чем мы его погашаем. В такой ситуации мы начинаем уменьшать основной долг только через несколько лет, а через пять-семь лет обнаружим, что должны банку больше, чем взяли. Кроме того, при индексируемой ставке платёж тоже индексируется и растёт каждый месяц. Так что наш начальный платёж будет относительно низким, но через два-три года он уже будет высоким, а через десять и более лет – очень высоким.
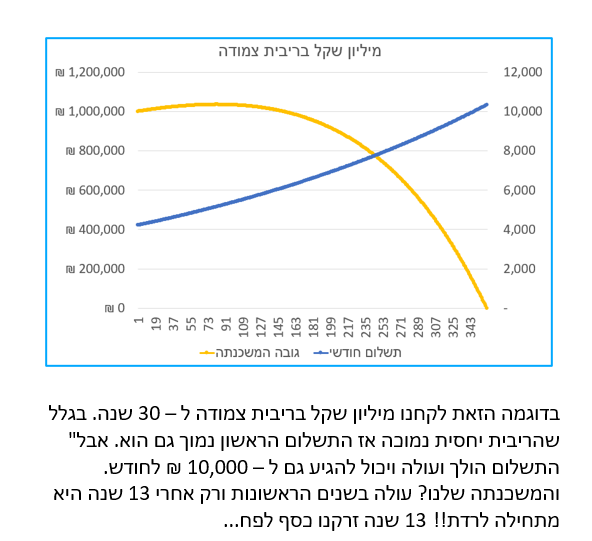
В этом примере мы взяли миллион шекелей под индексируемую ставку на 30 лет. Поскольку ставка относительно низкая, первый платёж тоже низкий. Но платёж всё растёт и может дойти до 10,000 ₪ в месяц. А наша ипотека? В первые годы она растёт и начинает уменьшаться только через 13 лет!! 13 лет мы выбрасывали деньги на ветер...
А как ведёт себя трек Прайм?
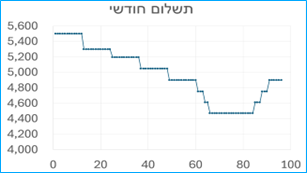
В треке Прайм, как мы уже говорили, ставка может меняться раз в месяц, раз в два месяца или оставаться стабильной в течение какого-то периода. Ставку Прайм определяет управляющий Банком Израиля, и банк, в котором мы взяли ипотеку, никак на это не влияет.
В этом примере мы взяли миллион шекелей под ставку Прайм на 30 лет. В первые годы ставка понемногу снижается, а вместе с ней и наш ежемесячный платёж. Через несколько лет она начинает расти, и вместе с ней растёт и ежемесячный платёж
Какие ещё есть соображения?
Ещё одно соображение – будущая комиссия за досрочное погашение (амлат хивун). Знакомо выражение «штраф за выход»? Так вот, такого не существует. Закрыть или рефинансировать ипотеку можно когда угодно. А теперь внимание: если в день закрытия/рефинансирования средняя ставка в экономике ниже ставки, под которую мы взяли ипотеку, мы заплатим комиссию за дисконтирование (хивун), то, что называют «штрафом за выход». Что это такое на самом деле и почему мы это платим? Банк продал нам деньги по определённой цене. Эта цена – ставка, умноженная на срок. Если ставка в экономике снизилась, а мы хотим вернуть банку деньги, он продаст их кому-то другому дешевле, чем продал нам. Он заработает меньше, чем планировал. Что он делает? Взыскивает с нас свой убыток. Это и есть комиссия за досрочное погашение, или так называемый «штраф за выход». На практике, из-за точного способа расчёта, чем выше комиссия за досрочное погашение, тем выгоднее рефинансировать ипотеку. Высокая комиссия означает, что банк теряет много денег при рефинансировании/закрытии, а в этом случае деньги, которые теряет банк, должны были выйти из нашего кармана, и поэтому мы выигрываем.
Как сказано, комиссия за досрочное погашение – это разница ставок, умноженная на срок. В треке Прайм комиссии за досрочное погашение на практике нет. В переменном треке комиссия рассчитывается до следующей точки изменения (год, два, пять), поэтому, даже если она будет, она будет очень низкой. Где она может быть существенной? В треке с фиксированной ставкой. Здесь комиссия рассчитывается до конца срока трека, поэтому стоит постараться сократить его как можно больше. Так мы и платим в итоге меньше, и экономим на будущих комиссиях за досрочное погашение.
В конечном счёте микс, который мы возьмём, сочетание треков – это результат наших финансовых возможностей, наших планов на будущее и нашей оценки риска. Если, например, мы считаем, что ставка Прайм в ближайшие годы снизится, можно включить больше Прайма. Если нет – возможно, вообще не будем брать Прайм. Если мы можем справиться с относительно высоким ежемесячным платежом, возьмём на короткий срок, прежде всего трек с фиксированной ставкой. Нет одного микса, который подходит всем, поэтому каждому нужно взвесить свои соображения.
Итог
Ипотека – это то, что большинство из нас возьмёт раз-два в жизни. Речь идёт о больших деньгах с серьёзными последствиями, поэтому стоит понимать, что мы делаем, и принимать правильные решения. С одной стороны, это немного утомительный процесс, но с другой – все через это проходят, и это вполне реально. С небольшим количеством знаний и терпения мы пройдём это благополучно и без лишних седых волос.
Кто хочет узнать больше или получить помощь – приглашаю позвонить, написать сообщение или отправить письмо по электронной почте, и я постараюсь помочь.
Удачи!