تهانينا! أنتم في طريقكم لشراء شقة وتنوون أخذ قرض رهن عقاري (مشكانتا). ربما هي أكبر صفقة في حياتكم. ولا شك – الأمر ليس بسيطًا. من الصعب اتخاذ قرارات بشأن هذا القدر الكبير من المال دون أن نفهم الموضوع بما يكفي. ولهذا بالضبط أعددت الدليل التالي الذي سيساعدكم على التعامل مع الموضوع بثقة أكبر وبضغط ومخاوف أقل.
بالتوفيق!
المحتويات:
- ما هو الرهن العقاري أصلًا؟
- ما الأمور التي يجب أن نعرفها؟
- نسبة التمويل
- نسبة السداد إلى الدخل
- التصنيف الائتماني
- عقار سليم
- التأمينات
- مراحل الحصول على الرهن العقاري
- الموافقة المبدئية
- توقيع العقد والإبلاغ
- التخمين (التقييم العقاري)
- الضمانات
- استلام المال
- رهن عقاري ذكي - بناء التركيبة المناسبة لنا (للمتقدمين)
- أنواع الفوائد في الرهن العقاري
- الاعتبارات في اختيار المسارات المختلفة
إذن هيا بنا، لندخل في صلب الموضوع!
ما هو الرهن العقاري أصلًا؟
الرهن العقاري هو قرض تمنحنا إياه جهة مالية، عادةً بنك، وفي مقابل القرض نرهن عقارنا لصالحها. معنى الرهن هو أننا إذا لم نلتزم بالدفعات، يستطيع البنك أن يأخذ منا العقار ويبيعه لتغطية القرض. وبما أن هذا لا يحدث تقريبًا أبدًا، تقدّر البنوك أن الرهن العقاري قرض منخفض المخاطر جدًا، ولذلك تمنحه بشروط أفضل بكثير من القروض العادية، أو ما يسمى "القروض المنفردة (هلفاؤوت سولو)". أولًا - يمكن الحصول على مبالغ أعلى بكثير، ثانيًا لفترة أطول بكثير، وثالثًا بفوائد تكون، عادةً، أقل بكثير.
ما الأمور التي يجب أن نعرفها؟
لأننا من جهة نحصل على الكثير من المال ومن جهة أخرى نرهن عقارنا - الجميع يريد أن ينجح هذا الأمر. نحن، والبنوك، وبنك إسرائيل الذي يشرف عليها. ولضمان ذلك وُضعت عدة قواعد بشأن الرهن العقاري تجعل الحصول عليه من جهة مرهقًا جدًا، ومن جهة أخرى تقلل كثيرًا من المخاطر على جميع الأطراف. ما هي هذه القواعد؟
نسبة التمويل
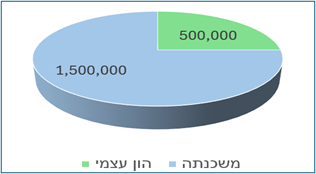
نسبة التمويل تحدد كم من المال يمكننا الحصول عليه نسبةً إلى قيمة الشقة. لشراء شقة أولى في إسرائيل، الحد الأقصى لنسبة التمويل هو 75%. أي - لشقة بمليون شيكل يمكننا الحصول على رهن عقاري بقيمة 750,000، ولشقة بمليوني شيكل 1,5 مليون وهكذا. تُحدَّد قيمة الشقة وفق مبدأ "المخمّن أو العقد، أيهما أقل"، وسأفصّل ذلك لاحقًا.
نسبة السداد إلى الدخل
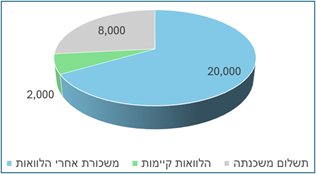
نسبة السداد إلى الدخل (يَحَس هَحزير) هي النسبة بين راتبنا الصافي، بعد خصم القروض القائمة إن وُجدت، وبين قيمة الدفعة الشهرية للرهن العقاري. الحد الأقصى لهذه النسبة في إسرائيل هو 40%. يبدو معقدًا؟ سأبسّط ذلك بمثال: لنفترض أننا نكسب 22,000 شيكل صافيًا ولدينا قرض سيارة بقيمة 2,000 شيكل شهريًا. سيوافق البنك لنا على رهن عقاري تصل دفعته الشهرية إلى 8,000 شيكل، أي - 40% من 20,000. هذا لا يعني أننا مضطرون لأخذ رهن عقاري كهذا، لكن إذا تجاوزت الدفعة الشهرية للمبلغ الذي نخطط لأخذه 40% من دخلنا الصافي بعد خصم الالتزامات - فلن تتم الموافقة عليه. الإيجار، والأرنونا (ضريبة البلدية)، والفواتير - لا تُحسب التزامات. فقط القروض التي تنتهي بعد أكثر من سنة ونصف.
التصنيف الائتماني
أحد أهم المعايير! عندما نأخذ رهنًا عقاريًا فإننا نرتبط بالبنك لسنوات طويلة. يريد البنك أن يرى أننا عملاء موثوقون لن يسببوا له مشاكل. من هم العملاء غير الموثوقين؟ أولئك الذين لا تحبهم البنوك؟
أولًا - من لا يفي بالتزاماته. إذا أُرجعت لنا أوامر دفع ثابتة، أو كانت لدينا خصومات على بطاقة الائتمان لم تُسدَّد، أو شيكات أُرجعت بسبب عدم وجود رصيد كافٍ - سيكون من الصعب علينا الحصول على رهن عقاري. يجب الانتباه إلى أننا نفي بجميع التزاماتنا. أمر آخر لا تحبه البنوك - التجاوز المتكرر لإطار الائتمان (السحب على المكشوف). إذا كان هناك شهر فيه الكثير من المصاريف وقد نتجاوز الإطار - يجب التواصل مع البنك وطلب زيادة الإطار، ولو بشكل مؤقت، حتى لا نتجاوزه.
عقار سليم
عندما نأخذ رهنًا عقاريًا - يرهن البنك عقارنا كضمان. وفي حال لم نلتزم بالدفعات - قد يأخذه منا. وللتأكد من أن العقار موجود فعلًا، وأنه إذا احتاج إلى ذلك - يستطيع بيعه في المستقبل - يريد البنك التأكد من أن العقار سليم وقانوني: مسجّل كما يجب في الطابو (دائرة تسجيل الأراضي)/سلطة أراضي إسرائيل (رامي)، ولا توجد عليه رهونات أو حجوزات (باستثناء الرهن العقاري)، ولا توجد مشكلة في شرائه أو في بيعه مستقبلًا. المسؤولون عن التأكد من ذلك هم المحامية أو المحامي الخاص بنا والمخمّن. إذا كنا نشتري شقة من مقاول - فبالطبع كل شيء سليم والأمر أبسط بكثير.
التأمينات
يريد البنك التأكد من أنه حتى لو، لا سمح الله، حدث لنا أو للعقار شيء - سيحصل على أمواله. لذلك يُلزمنا بعمل تأمين حياة لجميع المقترضين في الرهن العقاري ورهنه لصالح البنك، وكذلك تأمين مبنى بحيث في حال تدمّر العقار (زلزال أو حريق) - تدفع شركة التأمين للبنك.
مراحل الحصول على الرهن العقاري
كما فهمنا - الرهن العقاري عملية معقدة بعض الشيء ولذلك هي مقسمة إلى عدة مراحل. كل مرحلة هي درجة إضافية في الطريق إلى الشقة المنشودة. إذا تعاملنا معها ببعض الصبر وبشكل منظم - فالأمر ليس مخيفًا إلى هذا الحد.
الموافقة المبدئية
الموافقة المبدئية (إيشور عِكروني) هي مستند يؤكد، فعليًا، أننا مؤهلون لأخذ رهن عقاري، بغض النظر عن العقار الذي نشتريه. وهي تحدد قيمة الرهن العقاري التي يمكننا الحصول عليها وفقًا لدخلنا وتصنيفنا الائتماني. يمكن استصدار موافقة مبدئية حتى لو لم نجد شقة بعد. وإذا كانت هناك شقة - فهذه هي المرحلة الأولى في عملية الشراء، قبل توقيع العقد أو حتى مذكرة التفاهم.
كيف نستصدر موافقة مبدئية؟
نبحث في جوجل عن "موافقة مبدئية للرهن العقاري" فتظهر مواقع جميع البنوك. نملأ هناك البيانات حول دخلنا، ورأس مالنا الذاتي، والمبلغ الذي نطلبه. إذا كانت هناك شقة بالفعل - نملأ تفاصيل الشقة. وإذا لم تكن - يمكن "اختلاق" شقة مشابهة في خصائصها العامة للشقة التي ننوي شراءها فعلًا. من المهم إعطاء بيانات حقيقية حول الدخل ورأس المال الذاتي، فهذه بيانات سيفحصها البنك لاحقًا. إذا غششنا - سنحصل على موافقة مبدئية، ونشتري الشقة، لكننا لن نحصل على الرهن العقاري وعندها سنكون في مشكلة كبيرة. إذا كان من الممكن أن تظهر مشاكل (مثلًا - قبل نصف سنة أُرجع لي شيك لأن الراتب تأخر يومين) - يُنصح بالاتصال بمركز الخدمة بدلًا من التعبئة الرقمية لكي نتمكن من الشرح، أو، بدلًا من ذلك، العمل عن طريق مستشار رهن عقاري ينجح في "تمريرنا".
توقيع العقد والإبلاغ
مبروك! لدينا موافقة مبدئية! الآن يمكن توقيع العقد. عندما نوقّع العقد - تقوم المحامية أو المحامي الذي يتولى الصفقة بالإبلاغ عنها لسلطة الضرائب. سيطلب البنك رؤية العقد الموقّع (أصلي أو ممسوح ضوئيًا)، ونسخة من إبلاغ المحامية، وكذلك مستندًا يسمى "إقرار الصحة (هتسهارات نخونوت)" تصرّح فيه المحامية أو المحامي بأن الإبلاغ كان دقيقًا.
التخمين (التقييم العقاري)
بعد الموافقة المبدئية وتوقيع العقد - سيحوّلنا البنك إلى مخمّن عقاري (شمّاي). التحويل يظهر في مستند الموافقة المبدئية. سيفحص المخمّن العقار، ويتأكد من عدم وجود مخالفات بناء ومشاكل مشابهة، وسيقدّر قيمته أيضًا. تقدير المخمّن مهم لأنه قد يحدد قيمة الرهن العقاري التي ستتم الموافقة عليها في النهاية. كما ذُكر أعلاه - يحدد البنك نسبة التمويل وفق مبدأ "المخمّن أو العقد، أيهما أقل". إذا كان عقدنا 2,000,000 شيكل وقدّر المخمّن الشقة بـ 1.9 مليون - سنحصل على رهن عقاري يصل إلى 75% من 1.9 مليون. وإذا قدّرها المخمّن بـ 2.1 - سنحصل على 75% من 2 مليون. إذا كنا مضغوطين ماليًا ونشتري الشقة بـ"آخر شيكل" لدينا ونحتاج حتمًا إلى رهن عقاري بنسبة 75% من العقد - يُنصح بإجراء تخمين مسبق: التوجه إلى مخمّن حتى قبل توقيع العقد ليقدّر قيمة الشقة. صحيح أن هذا التخمين أغلى من التخمين عن طريق البنك، لكن - إذا لم يكن لدينا ما يكفي من المال - قد نجد أنفسنا في وضع لا نستطيع فيه إتمام الصفقة.
الضمانات
المرحلة الأخيرة في الحصول على الرهن العقاري - قبل أن يحوّل البنك المال إلى البائع (يُحوَّل دائمًا مباشرة إلى البائع وليس إلينا)، يريد التأكد من أن العقار مرهون فعلًا لصالحه وأنه يستطيع التنفيذ عليه في حال احتاج إلى ذلك. نتسلّم منه عدة مستندات علينا تعبئتها وإعادتها إليه. جميعها تقريبًا من اختصاص المحامي. إذا كنا نشتري من مقاول - فمحامي المقاول. الأمر الرئيسي الذي علينا القيام به - تأمين الحياة وتأمين المبنى. إذا كانت الشقة قيد البناء - لا حاجة لتأمين المبنى لأنه لا يوجد بعد ما يمكن تأمينه.
استلام المال
هذا كل شيء! أكملنا كل شيء! كانت رحلة طويلة لكنها أيضًا وصلت إلى نهايتها. بعد أن نعيد للبنك الضمانات الموقّعة - سيحوّل مال الرهن العقاري إلى البائع. إذا كانت الشقة مستعملة - يذهب المال أولًا لتغطية الرهن العقاري القائم للبائع، وفقط بعد أن يحصل البنك على إثبات بأنه غُطّي فعلًا وأن البنك الآخر أزال الرهن عن الشقة - يحوّل بقية المبلغ إلى البائع نفسه. إذا كانت شقة من مقاول - علينا أن نعطي البنك دفتر القسائم الذي حصلنا عليه من المقاول، ويدفع البنك القسائم نفسها وفق الجداول الزمنية المنصوص عليها في العقد.
بالنسبة لدفعاتنا - ندفع فقط على ما أخذناه. إذا طلبنا رهنًا عقاريًا بمليون شيكل وكانت الدفعة الأولى 200 - ستكون الدفعة الشهرية وفق 200. الدفعة التالية 200 أخرى؟ ستكون الدفعة الشهرية وفق 400 وهكذا.
رهن عقاري ذكي - بناء التركيبة المناسبة لنا
هذا جزء "للمتقدمين"، فإذا لم يكن لديكم صبر – تخطّوه
الرهن العقاري هو قرض يتكون عادةً من عدة مسارات (مسلوليم). كل مسار يمكن أن يكون لفترة مختلفة، وبنوع فائدة مختلف وبمستوى فائدة مختلف أيضًا. كيف نعرف ماذا نأخذ؟
أنواع المسارات في الرهن العقاري
هناك عدد كبير من المسارات الممكنة في الرهن العقاري لكننا سنتحدث عن أهمها:
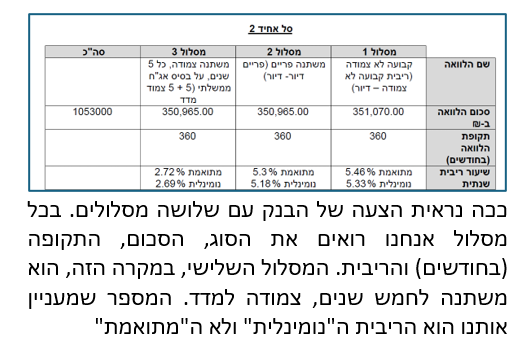
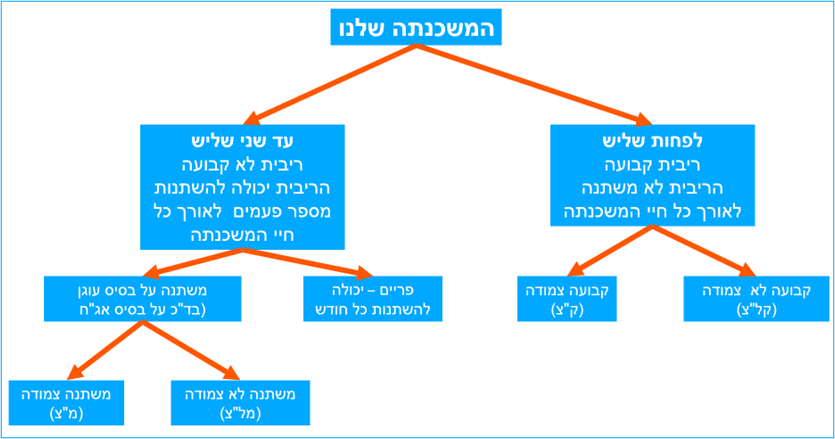
- فائدة ثابتة، يمكن أن تكون غير مرتبطة بالمؤشر (كَلَتس) أو مرتبطة بالمؤشر (كاتس/كَتسام). تظهر في الصورة في الجزء الأيمن (المسار 1). الفرق بين المرتبطة وغير المرتبطة مفصّل لاحقًا.
- فائدة متغيرة على أساس البرايم. تظهر في الصورة في الوسط (المسار 2) - هذه الفائدة يمكن أن تتغير كل شهر أو شهرين أو أن تبقى ثابتة لفترة طويلة، حسب فائدة بنك إسرائيل.
- فائدة متغيرة كل سنة/سنتين/خمس سنوات على أساس السندات. تظهر في الصورة في الجزء الأيسر (المسار 3) - هذه الفائدة ثابتة للفترة التي تظهر في اسمها وبعد ذلك يمكن أن تتغير. وهي أيضًا - يمكن أن تكون مرتبطة بالمؤشر (ماتس) أو غير مرتبطة بالمؤشر (مَلَتس).
هكذا يبدو عرض البنك مع ثلاثة مسارات. في كل مسار نرى النوع، والمبلغ، والفترة (بالأشهر)، والفائدة. المسار الثالث، في هذه الحالة، متغير كل خمس سنوات، مرتبط بالمؤشر. الرقم الذي يهمنا هو الفائدة "الاسمية" وليس "المعدّلة"
يمكن النظر إلى الأمر هكذا:
الاعتبارات في اختيار المسارات المختلفة
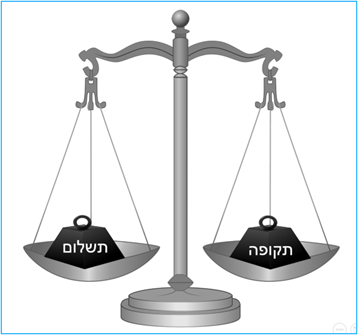
كثيرًا ما نرغب في أخذ رهن عقاري بحيث تكون الدفعة الشهرية منخفضة قدر الإمكان. عادةً، إذا بنينا رهنًا عقاريًا كهذا - سيكون رهنًا عقاريًا غير جيد، وعلى مدى السنين سندفع للبنك الكثير جدًا من المال، ربما أكثر من ضعف ما أخذناه. لماذا في الواقع؟ الطريقة للحصول على دفعة شهرية منخفضة هي توزيع الرهن العقاري على فترة طويلة، لنقل 30 سنة. إذا وزّعنا الرهن العقاري على 30 سنة فكل دفعة منخفضة نسبيًا ونحن بالكاد نخفّض رصيد الرهن العقاري. المعنى - نستمر في دفع الفائدة على أصل مرتفع. تمر بضع سنوات جيدة حتى يبدأ الأصل بالانخفاض ومعه الفائدة التي ندفعها أيضًا. من هنا وُلدت الخرافة القائلة "في البداية ندفع الفائدة فقط وبعد ذلك فقط الأصل أيضًا".
وإذا زدنا على ذلك، وإلى جانب التوزيع الطويل أخذنا أيضًا فائدة مرتبطة - ينشأ وضع يكون فيه أصل القرض مرتبطًا بالمؤشر ويزداد كل شهر بوتيرة أسرع مما نخفّضه. في وضع كهذا - نبدأ بتخفيض الأصل فقط بعد بضع سنوات جيدة، وبعد خمس أو سبع سنوات - سنجد أنفسنا مدينين للبنك بأكثر مما أخذنا. بالإضافة إلى ذلك - في الفائدة المرتبطة تكون الدفعة أيضًا مرتبطة وهي تزداد كل شهر. إذن ستكون دفعتنا الأولى منخفضة نسبيًا، لكن بعد سنتين أو ثلاث ستكون مرتفعة، وبعد عشر سنوات وأكثر ستكون مرتفعة جدًا.
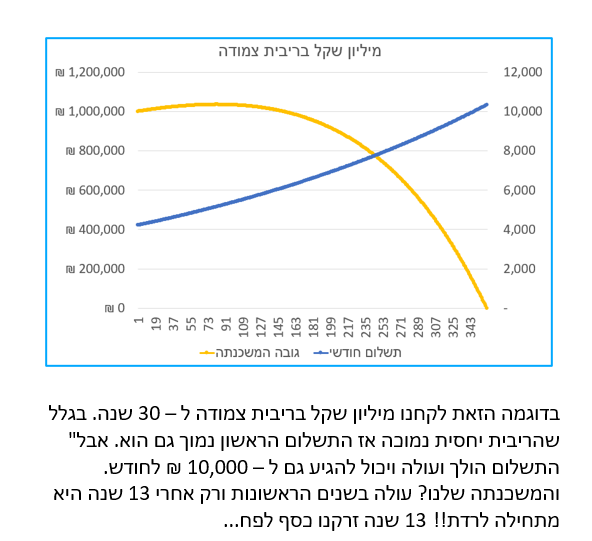
في هذا المثال أخذنا مليون شيكل بفائدة مرتبطة لمدة 30 سنة. لأن الفائدة منخفضة نسبيًا فإن الدفعة الأولى منخفضة أيضًا. لكن الدفعة تستمر في الارتفاع ويمكن أن تصل حتى إلى 10,000 ₪ شهريًا. ورهننا العقاري؟ يرتفع في السنوات الأولى، وفقط بعد 13 سنة يبدأ بالانخفاض!! 13 سنة رمينا فيها المال في سلة المهملات...
وكيف يتصرف مسار البرايم؟
في مسار البرايم، كما قلنا، يمكن أن تتغير الفائدة مرة في الشهر أو كل شهرين أو أن تبقى مستقرة على مدى فترة. من يحدد فائدة البرايم هو محافظ بنك إسرائيل، وليس للبنك الذي أخذنا منه الرهن العقاري أي تأثير على ذلك.
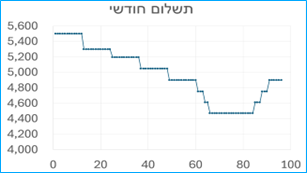
في هذا المثال أخذنا مليون شيكل بفائدة البرايم لمدة 30 سنة. في السنوات الأولى تنخفض الفائدة شيئًا فشيئًا ومعها دفعتنا الشهرية أيضًا. بعد بضع سنوات – تبدأ بالارتفاع وترتفع معها الدفعة الشهرية أيضًا
ما هي الاعتبارات الإضافية؟
اعتبار إضافي هو عمولة السداد المبكر (عَمْلات هيوون) المستقبلية. هل تعرفون مصطلح "غرامات الخروج"؟ إذن، الحقيقة أنه لا يوجد شيء كهذا. يمكن إغلاق الرهن العقاري أو إعادة تمويله متى شئنا. والآن انتبهوا: إذا كان متوسط الفائدة في السوق يوم الإغلاق/إعادة التمويل أقل من الفائدة التي أخذنا بها الرهن العقاري - سندفع عمولة سداد مبكر، وهو ما يسمى "غرامة الخروج". ما هي فعلًا ولماذا ندفعها؟ لقد باعنا البنك المال بسعر معين. هذا السعر هو الفائدة مضروبة في الفترة. إذا انخفضت الفائدة في السوق وأردنا إعادة المال إلى البنك - فسيبيعه لشخص آخر بأقل مما باعنا إياه. سيربح أقل مما خطط. ماذا يفعل؟ يحصّل منا خسارته. هذه هي عمولة السداد المبكر أو ما يسمى "غرامة الخروج". عمليًا - بسبب طريقة الحساب الدقيقة - كلما كانت عمولة السداد المبكر أعلى - كانت إعادة تمويل الرهن العقاري أجدى. معنى عمولة السداد المبكر المرتفعة هو أن البنك يخسر الكثير من المال عند إعادة التمويل/الإغلاق، وفي هذه الحالة - المال الذي يخسره البنك كان من المفترض أن يخرج من جيبنا ولذلك فنحن الرابحون.
كما ذُكر - عمولة السداد المبكر هي فرق الفوائد مضروبًا في الفترة. في مسار البرايم - لا توجد عمليًا عمولة سداد مبكر. في المسار المتغير - تُحسب عمولة السداد المبكر حتى نقطة التغيير التالية (سنة، سنتين، خمس سنوات)، ولذلك - حتى لو وُجدت - ستكون منخفضة جدًا. أين يمكن أن تكون كبيرة؟ في مسار الفائدة الثابتة. هنا تُحسب العمولة حتى نهاية فترة المسار، ولذلك من المجدي بذل جهد لتقصيره قدر الإمكان. بهذه الطريقة ندفع في المجمل أقل ونوفّر أيضًا عمولات سداد مبكر مستقبلية.
في النهاية - التركيبة (تمهيل) التي سنأخذها، أي الجمع بين المسارات - هي نتيجة قدراتنا المالية، وخططنا المستقبلية، وتقديرنا للمخاطر. إذا، على سبيل المثال، كنا نعتقد أن فائدة البرايم ستنخفض في السنوات القريبة - يمكن إدراج المزيد من البرايم. وإذا لم يكن كذلك - ربما لن نأخذ البرايم إطلاقًا. إذا كنا قادرين على تحمّل دفعة شهرية مرتفعة نسبيًا - سنأخذ لفترة قصيرة، وخاصة مسار الفائدة الثابتة. لا توجد تركيبة واحدة مناسبة للجميع، ولذلك على كل واحدة وواحد أن يجري حساباته الخاصة.
الخلاصة
الرهن العقاري هو شيء سيأخذه معظمنا مرة أو مرتين خلال حياتنا. الحديث عن الكثير من المال وعن الكثير من التبعات، ولذلك من المجدي أن نفهم ما نفعله وأن نتخذ قرارات صحيحة. من جهة - هذه عملية مرهقة بعض الشيء، لكن من جهة أخرى - الجميع يقومون بها وهي ممكنة تمامًا. مع قليل من المعرفة وقليل من الصبر - سنجتازها بسلام ومن دون الكثير من الشعر الأبيض.
من يرغب في معرفة المزيد أو الحصول على مساعدة – مدعوّات ومدعوّون للاتصال هاتفيًا، أو كتابة رسالة، أو إرسال بريد إلكتروني، وسأحاول المساعدة.
بالتوفيق!